 Coope
Do agro, para o agro
Crédito rural em horas,
com a nota fiscal como prova.
A fazenda já emite as notas que provam o que ela fatura e o que gasta. A Coope organiza esse histórico e leva pronto a quem empresta, para o produtor não depender de hipoteca.
do PIB brasileiro veio do agro em 2025
Cepea/Esalq-USP e CNA
de inadimplência rural, recorde da série
Serasa Experian, 1T2026
recuperações judiciais no agro em um ano
Serasa Experian, 2025
A safra bate recorde e a inadimplência também. O produtor fatura bem e não consegue provar isso a quem empresta.
Tamanho de mercado
O capital já existe. Falta quem organize o pedido.
O funil parte do dinheiro que já circula no agro, não de uma projeção de adoção. Cada linha traz a conta e a fonte, para você refazer com as suas premissas.
Crédito ao agro empresarial, por safra
Plano Safra 2025/26, agricultura empresarial.
Ministério da Agricultura e Pecuária
R$ 516,2 bi
Do qual já é capital privado
R$ 516,2 bi anunciados menos R$ 113,8 bi com equalização do Tesouro.
Análise setorial sobre equalização de juros
R$ 402,4 bi
Onde a Coope se conecta hoje
Patrimônio líquido dos 145 Fiagros operacionais, que cresceu 204% em dois anos.
Boletim CVM do Agronegócio
R$ 44,7 bi
Diagnóstico
Três lacunas que se reforçam.
Nenhuma delas é nova. O que mudou é que a infraestrutura para resolvê-las amadureceu entre 2024 e 2026.
A conformidade chega tarde demais.
O Livro Caixa Digital é obrigatório acima de R$ 4,8 milhões de receita, mas a escrituração é terceirizada e retroativa. Quando o número aparece, o exercício já fechou — e a janela de planejamento passou.
Arbitramento sobre a receita bruta quando a escrituração é considerada inidônea.
O capital já é privado. A originação não acompanhou.
Dos R$ 516,2 bilhões do Plano Safra empresarial, apenas R$ 113,8 bilhões tinham equalização do Tesouro. O mercado de capitais do agro move R$ 534 bilhões — e o produtor chega nele sem dado estruturado.
Crescimento dos Fiagros entre março de 2023 e março de 2025.
O risco climático fica inteiro dentro da porteira.
O seguro rural subvencionado cobriu 3,3% da área cultivada em 2025, com execução 47,3% menor que em 2024. Para 2026, a projeção recua para 2,78%. O risco não sai da propriedade — e nem do balanço de quem a financia.
Da área plantada nacional teve seguro subvencionado em 2025.
A infraestrutura necessária já existe.
Open Finance maduro
154 milhões de consentimentos ativos em fevereiro de 2026, o maior ecossistema do mundo. APIs FAPI padronizadas, com portabilidade de crédito 100% digital.
154 mi
consentimentos ativos
Nota fiscal na origem
O web service NFeDistribuicaoDFe entrega ao titular todo documento emitido contra o CPF dele. A base de custeio da fazenda já existe estruturada — do lado do Fisco, antes de qualquer digitação.
90 dias
de janela de distribuição
BaaS com marco próprio
A Resolução Conjunta nº 16, de novembro de 2025, é o primeiro marco de Banking as a Service do país. Exige conta de titularidade do cliente final e veda contas-bolsão.
31/12/2026
prazo de adequação dos contratos
A tese
A oportunidade não é construir mais um banco nem mais um ERP agrícola. É construir a camada de orquestração que falta entre os três.
O dinheiro nunca passa por aqui.
A conta é do produtor, numa instituição autorizada. A Coope inicia pagamento sob consentimento e devolve trilha ao financiador — mas não custodia, não mistura e não movimenta recurso em nome próprio.
Res. Conjunta BCB/CMN nº 16/2025 — titularidade individualizada obrigatória, contas-bolsão vedadas
Da nota fiscal até o dinheiro na conta.
O módulo fiscal precede o de crédito porque é ele que produz o insumo do segundo. A sequência não é arbitrária.
Ingestão
SEFAZ · Open Finance
Nota fiscal eletrônica pela SEFAZ e extratos multi-instituição sob consentimento.
Motor fiscal
LCDPR contínuo
Conciliação extrato ↔ nota, classificação automática e apuração em tempo real.
Dossiê de crédito
Lastro auditável
Capacidade de pagamento verificável, derivada do histórico fiscal e transacional.
Liquidação
Res. Conjunta 16/2025
Conta de titularidade do produtor em instituição autorizada, com Pix e trava de finalidade.
Conformidade
Circular BCB 3.978/2020
KYC, PLD/FT calibrado à sazonalidade da safra, trilha imutável e guarda de 10 anos.
Protótipo funcional
O produto já roda. Você pode abrir e usar agora.
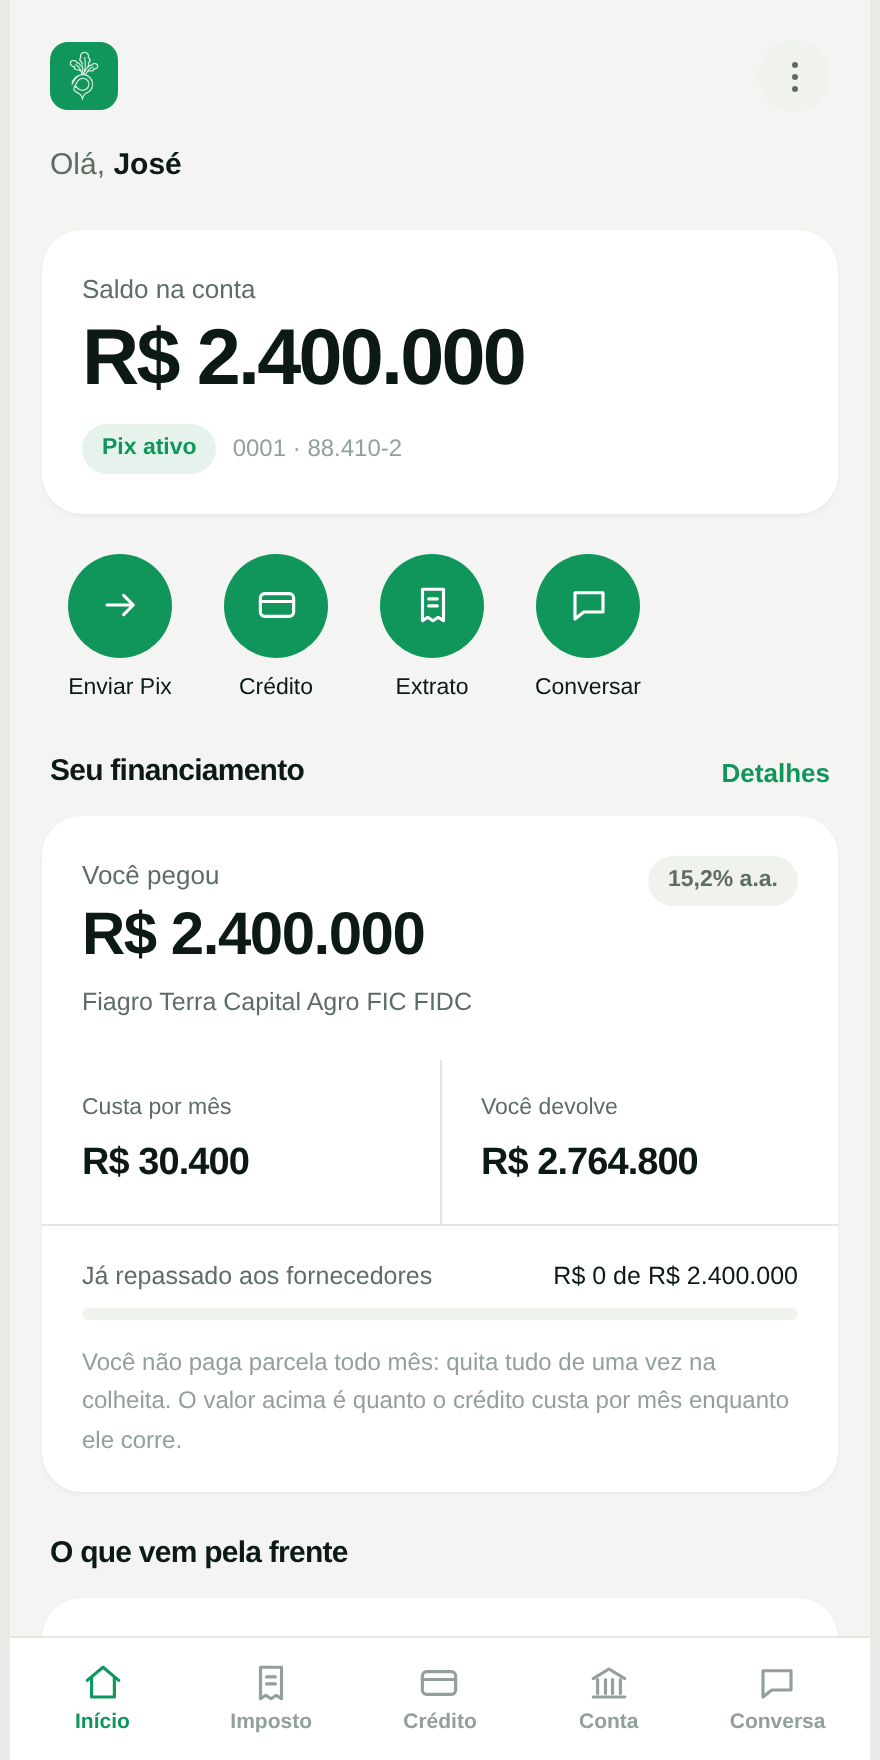
Saldo e projeção
O produtor abre no saldo, não em relatório.
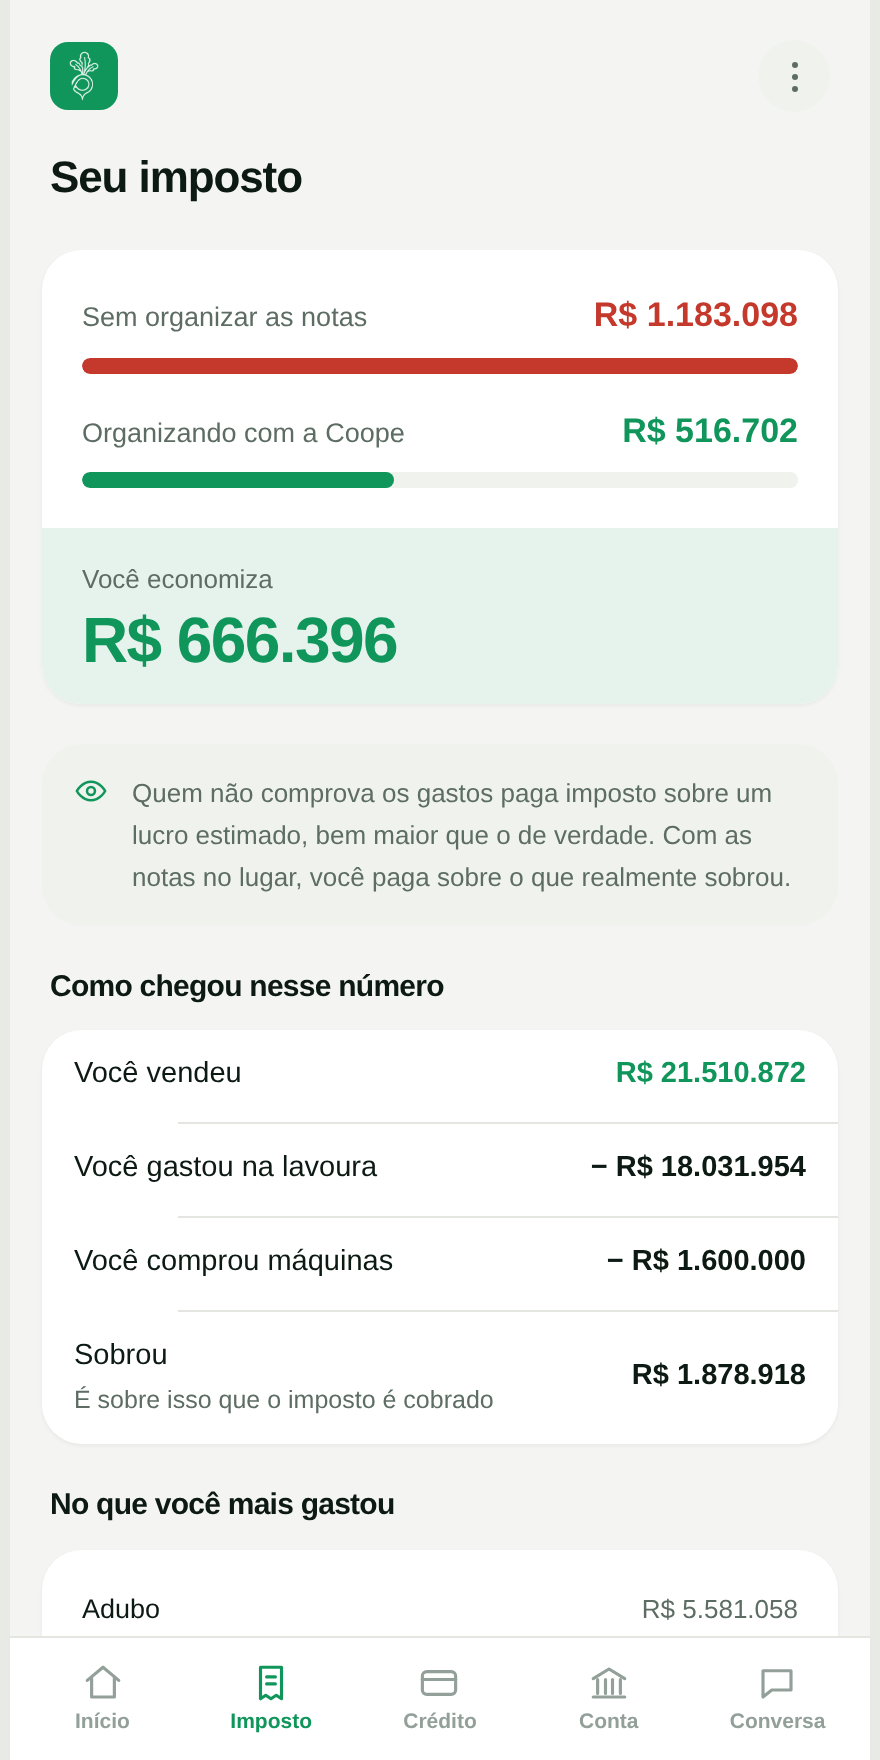
Imposto em tempo real
R$ 666 mil de diferença entre organizar e não organizar.
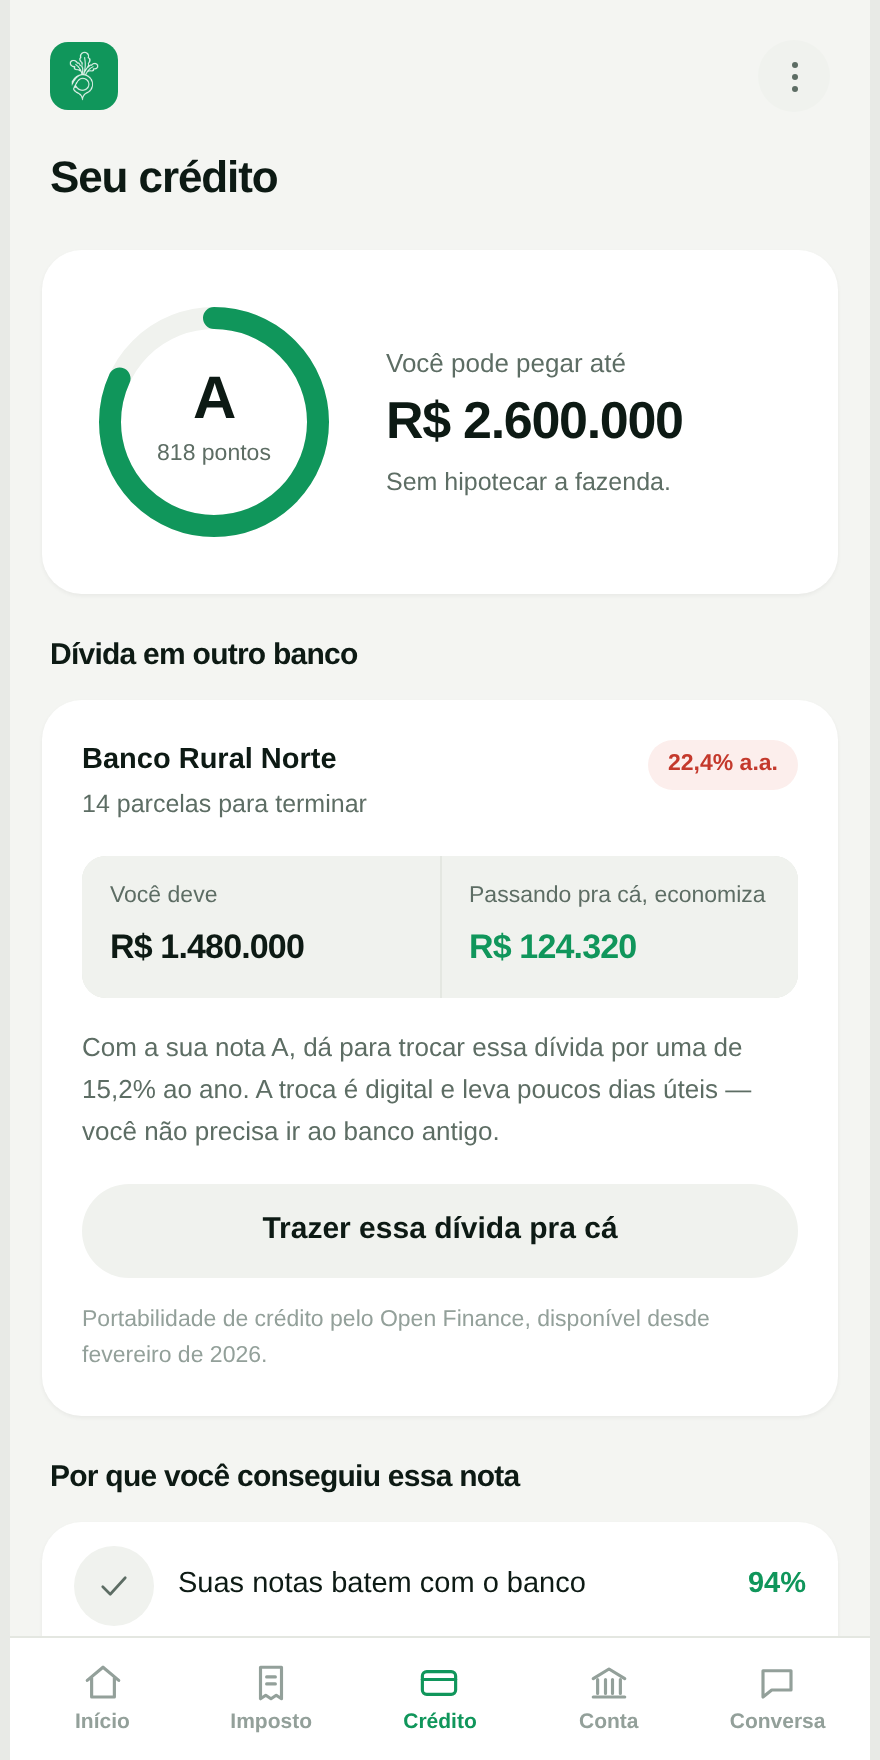
Ofertas comparadas
Custo total, não a taxa da propaganda.
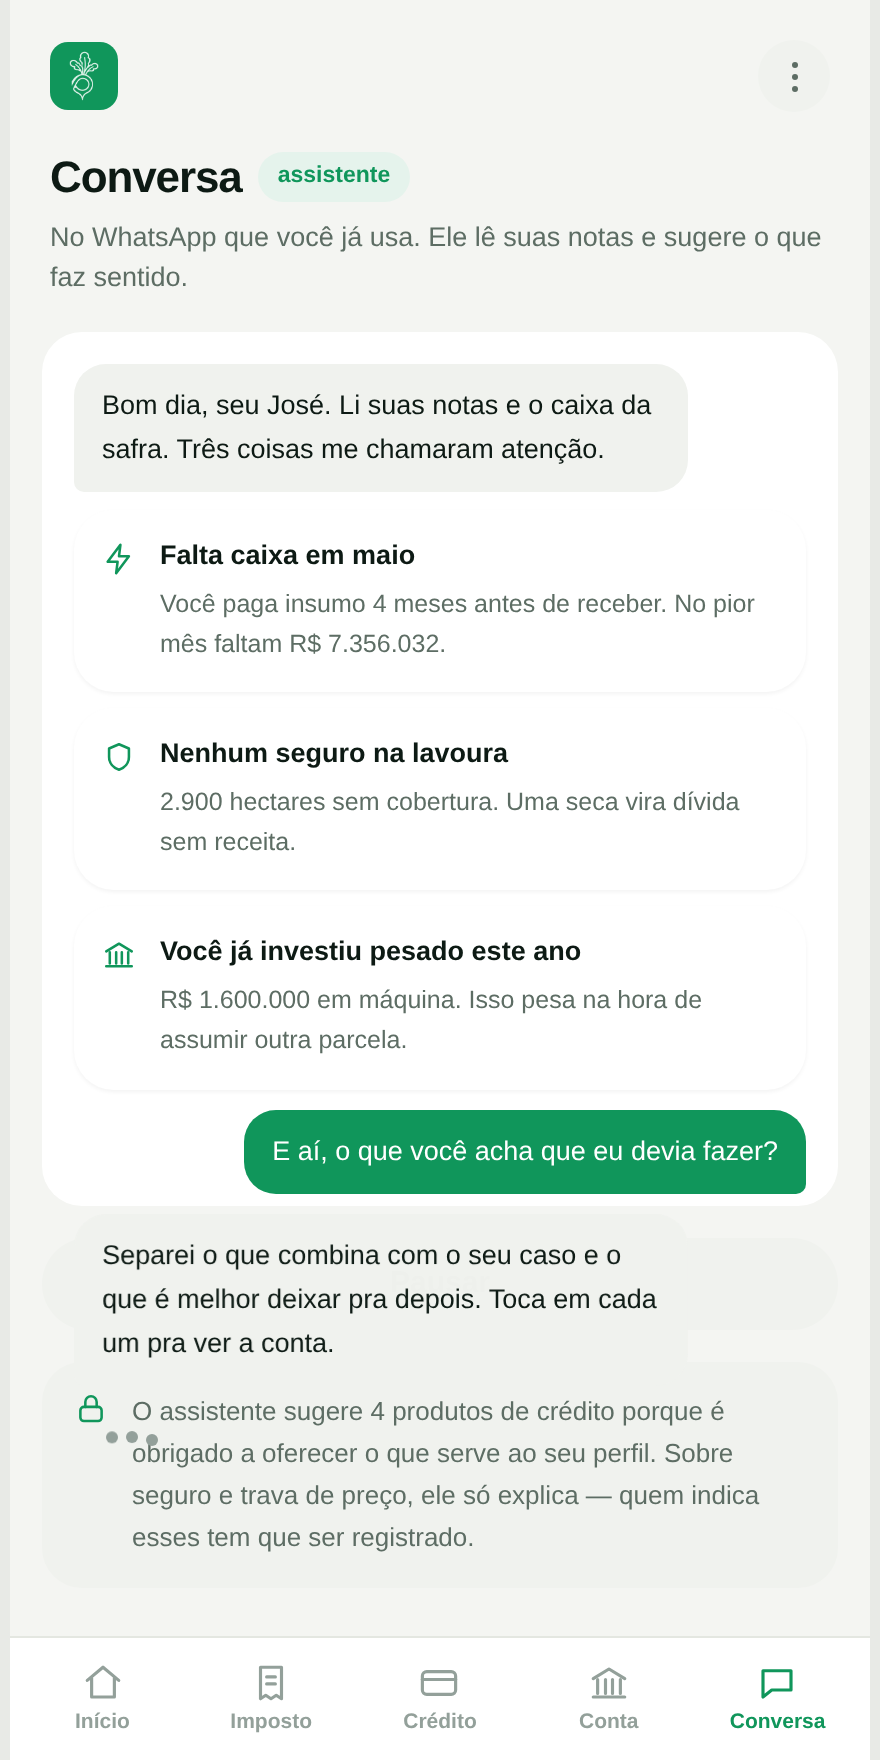
Agente no WhatsApp
Recomenda o que pode e explica o que não pode indicar.
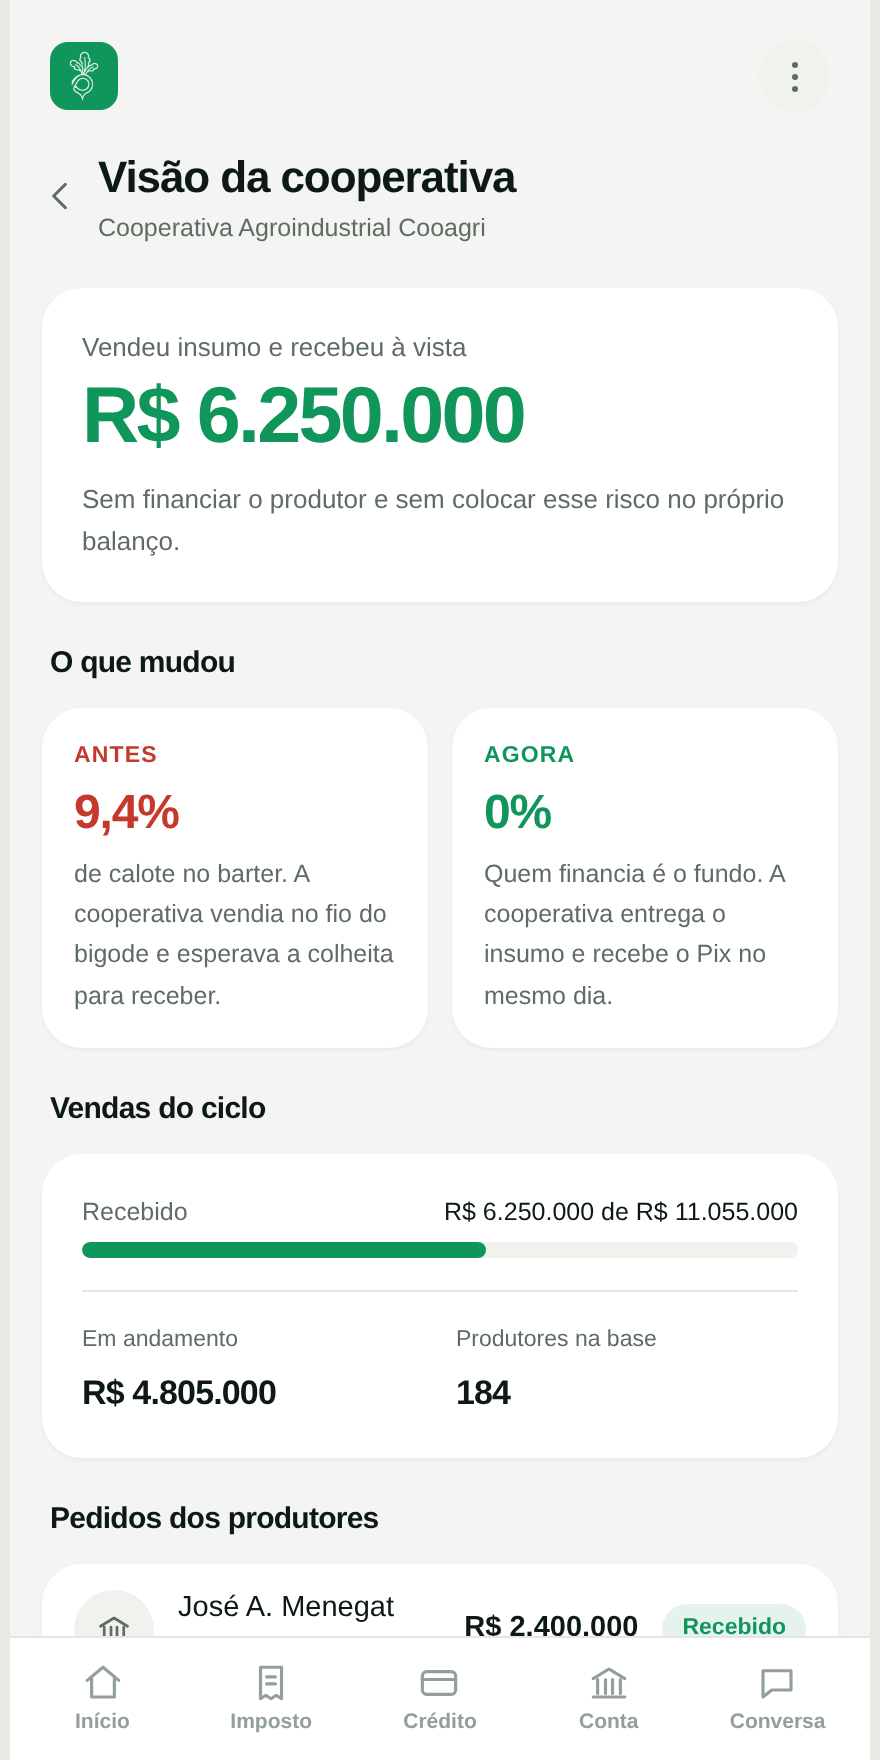
Visão da cooperativa
Sell-out sem carregar risco de crédito.
Como a plataforma ganha dinheiro.
A Coope não empresta, não custodia e não corre risco de balanço. A receita vem de originar, de comprovar economia e de corretagem repassada por parceiro registrado.
Take rate
47%
1% a 3% sobre o crédito originado
Success fee
46%
Percentual sobre a economia tributária comprovada
Rebate
7%
Corretagem repassada por parceiro registrado
Float
zerado
Zerado por desenho — com conta do produtor, o rendimento é dele
A conta, aberta
Uma cooperativa média de Mato Grosso. Nenhum número aqui é resultado: são as premissas, para você refazer a conta com as suas.
O produtor da demonstração fatura R$ 21,5 milhões e economiza R$ 666 mil de imposto. Ele está acima da média, por isso a conta acima usa R$ 285 mil.
Por que fica difícil copiar depois.
O histórico não se compra
Depende do certificado digital de cada produtor e de meses de notas acumuladas.
Fica entre o produtor e o fundo
Quem organiza os pedidos decide qual financiador enxerga qual operação primeiro.
A cooperativa traz o produtor
Ela ganha vendendo insumo sem financiar ninguém, e por isso indica a Coope ao associado.
Conformidade desde a origem
Quem desenhou conta-bolsão terá que refazer a arquitetura até dezembro de 2026.
O que ainda não está resolvido.
- Nada aqui substitui validação de mercado. O protótipo demonstra a tese, não a comprova.
- O gargalo do cronograma não é engenharia: é credenciamento em BaaS e financiadores, de 60 a 120 dias por parceiro.
- A dependência de certificado digital do produtor é fricção real de aquisição, sem contorno técnico.
- Com contas individualizadas, a receita de float deixa de existir. O modelo precisa fechar sem ela.
O produto está de pé. O que falta é credenciamento.
Entre nove e quatorze meses até operar de verdade. O prazo não é de engenharia: cada parceiro de conta e cada financiador leva de 60 a 120 dias para credenciar.